

 配资短线炒股
作者丨深水财经社 乌海
停牌一整天后,9月14日深夜,广汽集团竟然要和老对手抱在一起了。
虽然广汽的公告很短,但是这里面的信息量让我们也很吃惊。
广汽要以发行股份的方式,买下一汽股份手里"某整车合资公司"的部分股权,同时募集配套资金。交易完成后,一汽股份将成为广汽第二大、且"具有战略影响力"的股东。
广汽自己都亏成这样了,为什么还要往一汽身上靠?这门亲事,到底是谁救谁?
广汽要买谁?
公告里最大的悬念是收购标的"某整车合资公司",理由是标的涉及境外上市公司。但一汽股份手里能撑起广汽"二股东"这个分量的合资整车资产,数来数去就两家:一汽大众和一汽丰田。
中国经济网记者当晚从相关渠道了解到,这个标的就是一汽丰田。
一汽股份持有一汽丰田50%,丰田汽车持45.7706%,丰田中国持4.2294%。更具体的说法是,“南北丰田”要成立一家拟议中的丰田(中国)销售公司,股比丰田50%、一汽25%、广汽25%,姐妹车型只保留全球车,经销商渠道就可以彻底打通,一个店能卖能修所有的丰田车。
注意,以上是媒体从渠道拿到的方案,广汽和丰田都还没官宣,最终以重组预案为准。
但这个方向一旦坐实,逻辑就通了,这单表面是股权交易,里子是丰田在华的一次大整编。
广汽的大窟窿
要理解广汽为什么急,主要是他们这几年日子实在要过不下去了。
2026年上半年,广汽营收约465亿元,同比还涨了9.13%;但归母净利润是-44.67亿元,比去年同期多亏了约76%。一季度亏6.56亿,倒推二季度单季亏了约38亿,越卖亏得越多。
广汽集团上半年整车销量77.31万辆,同比微增2.35%,但整车制造的毛利率竟然是-6.27% ,按照这个亏损规模上半年平均一天亏掉约2500万元。
谁拖累了广汽?
一是自主品牌。埃安上半年卖了18.16万辆,同比大涨67%,听着是很猛,但主力车型都挤在10万元价位带,单车利润薄如纸,上半年碳酸锂、车规芯片又涨价,卖得多反而垫得多。
高端化的昊铂更尴尬,A800今年8月只卖了81辆,已经算是基本出局了,后面也别指望卖了。和华为乾崑合作的启境刚量产,光这一个新品牌就增加了4.54亿销售费用。
二是合资这头"利润奶牛"快挤不出奶了。
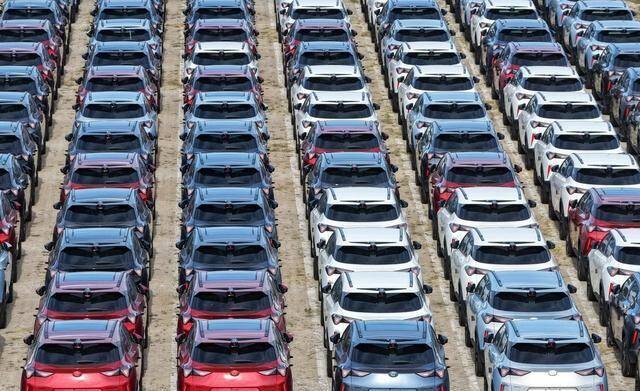
最典型的是广汽本田,上半年只卖了6.83万辆,同比暴跌55.82%,6月单月1.4万辆出头。要知道2021年它还年销78万辆,五年时间规模蒸发大半,运营27年的黄埔工厂今年6月都停了。
三是汇兑损失,财务费用从去年同期的-4.03亿直接翻成+5.76亿。
只有丰田还能下奶
整个广汽集团还有一个能打的吗?还真是有一个,且只有一个,那就是广汽丰田。
上半年,广汽从联营、合营企业拿到的投资收益总共24.62亿元,绝大部分来自广汽丰田。其中广汽本田按权益法算下来亏损7.03亿元,已经在倒亏钱了,而广汽丰田贡献了约12.38亿元。
换句话说,要不是广丰这头奶牛还在产奶,广汽的亏损不是45亿,而是奔着70亿去。
但这头牛也快吃不消了。广丰上半年卖了35.6万辆、同比小增3.29%,可这个增长都是拿降价换的,曾经的“神车”凯美瑞,如今裸车已经杀到13万到14万元区间,刀已经砍到骨头缝里了。
看懂这层,就懂广汽为什么要打一汽丰田的主意了。
丰田在中国搞了二十多年"双车战略",卡罗拉对雷凌、RAV4对威兰达,零部件通用率一度超过85%。燃油车时代这叫快速铺网,存量时代这就叫左右手互搏,两套渠道、两套营销、两份内耗。
2026年上半年的车市攻守已经易势。
广丰靠促销勉强还能正增长,一汽丰田销量约27万辆、同比下滑约27%。丰田自己在华也扛不住,上半年在华销量同比跌了17.1%。把南北丰田捏成一个拳头、一张销售网、一套产品线,砍掉重复投入,对广汽来说,这是保住最后一块稳定利润来源最现实的打法。
和一汽怎么尿一壶?
如果说广汽的目的是止血加补血,那一汽图的是什么?
一汽的体量虽然比广汽大得多,2025年卖了330.2万辆、营收5415亿元。但它有自己的心病,而且病得还不清,这个病就是新能源车。
长春市工信局一份规划征求意见稿里就曾经指出,一汽集团新能源汽车产量占比只有约13.5%,而今年8月全国新能源渗透率已经突破60%。一个年销330万辆的巨头,电动化率还停留在两位数,这不是利润问题,是生存问题。
一汽也不是没想办法。2025年末签约战略入股零跑,用"小比例持股、大范围并表"把零跑销量装进自己报表,自主新能源那年涨了71.4%。
但这还远远的不够。
广汽手里恰好有几样一汽缺的东西:埃安和传祺的自主盘子、和华为合作的智能化品牌、上半年140亿元、同比翻倍的海外收入和7座海外KD工厂。
更关键的是,广汽是A+H整体上市平台,而一汽集团至今没上市。一汽股份拿下广汽二股东席位,等于一脚伸进了资本市场,还顺带在华南布局。
这也解释了为什么是"发行股份"而不是现金。广汽账上缺钱(上半年经营现金流净流出71亿),上哪拿出现金去?用低位的股票换资产、引战投、再募一笔配套资金,一口气解决了纾困、绑定、补血三件事。
至于两家2025年合计销量超过510万辆、压过比亚迪和上汽成为"第一大集团",这个数字也就是个数字了,看着漂亮,里面都是空架子。
把两坨屎合在一起,只能是一坨更大的屎。
拉郎配能做大做强?
很多传统车企被新势力品牌打得难以招架,所以自然又祭出一个传统绝技,那就是并购重组。
9月11日发改委刚表态,支持以市场化、法治化方式推进车企兼并重组、避免同质化竞争;"十五五"规划也写了要加大跨区域整合力度。做大一汽、东风两家核心央企的思路,在行业里流传已久。
但汽车圈对"拉郎配"的记忆并不美好。
当年哈飞、昌河并入长安,哈飞年销量从22万辆跌到2015年的38辆,最后1元挂牌转让都没人接;夏利被一汽收入囊中后,也没能逃过退场。
规模大不等于竞争力强,整合本身有成本,只在股权层面牵手、业务和机制不真正协同,效果可能很有限。
广汽停牌前A股市值约519亿元,较高点的2000多亿已是"膝盖斩",市净率长期低于1。在这个位置增发,等于用便宜的股权换资产,广州工控54.02%的持股和话语权会被稀释,注入的资产短期若不赚钱,每股收益还要继续被摊薄。
说到底,这是一场各怀心事的抱团,广汽要的是活下去的现金和丰田那张网,一汽要的是电动化、出海和资本通道,丰田要的是在华止跌的最后整编,而更高层要的是产能出清、产业集中。
四份诉求能不能装进同一张合同配资短线炒股,我们还要看后续得重组预案。
文章为作者独立观点,不代表杠杆配资网站-杠杆股票基金-杠杆配资app观点
相关文章


